비사업자 단말기 사용 시 종합소득세 신고 산출 참고자료
「본 자료는 단순 산출 방식에 따른 참고용 예시일 뿐이며, 실제 종합소득세 신고 시에는 개인별 신고 방법 및 제출 자료에 따라 산출 세액이 상이할 수 있습니다. 따라서 본 자료는 참고자료로만 활용해 주시기 바랍니다.」
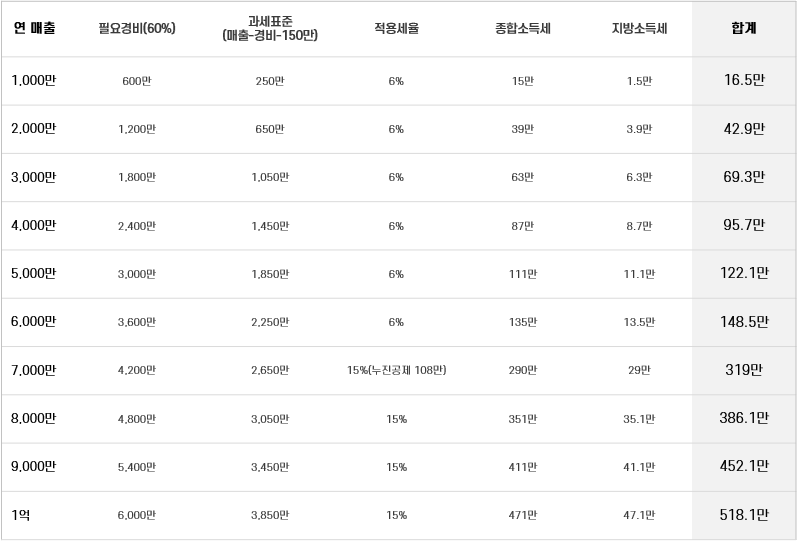
1. 계산 기준
① 필요경비율 : 비사업자가 단말기로 매출을 올린 경우, 국세청에서는 보통 단순경비율(약60%)을 적용, 매출의 40%만 소득으로 봄
② 기본공제 : 본인 150만원 적용
③ 세율 : 누진세율(6~35%)
④ 지방소득세 : 산출세액의 10%
2. 매출별 예상 세액
3. 참고 및 유의 사항
① 위의 표는 단순 계산 결과이며, 실제 세액은 건강보험료, 국민연금, 신용카드 사용에 따른 공제 등 다양한 요인에 따라 달라질 수 있습니다. 또한 적정한 경비 증빙을 확보할 경우 세 부담을 추가로 경감할 수 있습니다.
② 비사업자가 연 매출 4,800만 원 이상을 발생시킨 경우, 관할 세무서에서 사업자등록을 고지할 수 있으며, 이를 이행하지 않을 경우 직권으로 사업자등록이 이루어질 수 있습니다. 이 경우 부가가치세 및 가산세가 부과될 수 있습니다.